
Plano de Saúde Empresarial: Tabela de Valores e Como Economizar em 2026

Quanto custa um plano de saúde empresarial? Essa é uma das principais dúvidas de empresários que desejam oferecer assistência médica aos funcionários sem comprometer o orçamento da empresa.
O preço do plano de saúde empresarial depende de fatores como idade dos beneficiários, número de pessoas incluídas no contrato, rede credenciada, cobertura, tipo de acomodação e modalidade de contratação. Por isso, duas empresas com o mesmo número de funcionários podem receber propostas bastante diferentes.
A boa notícia é que, comparando operadoras e entendendo o que realmente influencia a mensalidade, é possível encontrar uma alternativa que combine custo-benefício, qualidade de atendimento e segurança para os colaboradores.
Neste guia, você vai descobrir como funciona o preço de um plano de saúde empresarial, quais fatores pesam na cotação e como escolher a melhor opção para o seu negócio.
Quanto custa um plano de saúde empresarial?
O valor de um plano de saúde empresarial varia conforme o perfil dos beneficiários e as condições oferecidas pela operadora. Não existe um preço único válido para todas as empresas.
Em tabelas comerciais de referência consultadas para São Paulo em 2026, há opções com mensalidades de algumas centenas de reais por beneficiário, enquanto planos com redes mais amplas, acomodação em apartamento ou faixas etárias mais elevadas podem custar significativamente mais.
Esses valores são apenas referências de mercado: não representam uma média nacional nem garantem que a mesma oferta esteja disponível para sua empresa. A cotação definitiva depende do CNPJ, da localização, da composição do grupo e das regras de contratação.
Para entender o orçamento, considere três pontos:
Preço por beneficiário: valor mensal referente a cada pessoa incluída no plano.
Custo total mensal: soma das mensalidades de todos os titulares e dependentes contratados.
Custo de utilização: despesas adicionais que podem existir em planos com coparticipação, conforme o contrato.
Na prática, o melhor caminho é solicitar propostas com as mesmas características. Assim, você consegue comparar preços sem deixar de considerar a cobertura e a qualidade da rede credenciada.
O que influencia o preço do plano de saúde empresarial?
Antes de escolher uma operadora, é importante entender quais fatores podem aumentar ou reduzir a mensalidade.
1. Idade dos beneficiários
A faixa etária é um dos fatores que influenciam o preço do plano de saúde empresarial. As mensalidades podem variar entre crianças, adultos jovens e beneficiários de faixas etárias mais elevadas.
Por isso, duas empresas com o mesmo número de funcionários podem receber cotações diferentes se a composição etária dos grupos não for igual.
A Agência Nacional de Saúde Suplementar (ANS) estabelece regras para a variação por faixa etária. Os critérios e percentuais aplicáveis devem estar previstos no contrato.
2. Número de vidas no contrato
A quantidade de beneficiários pode influenciar as condições comerciais disponíveis para a empresa.
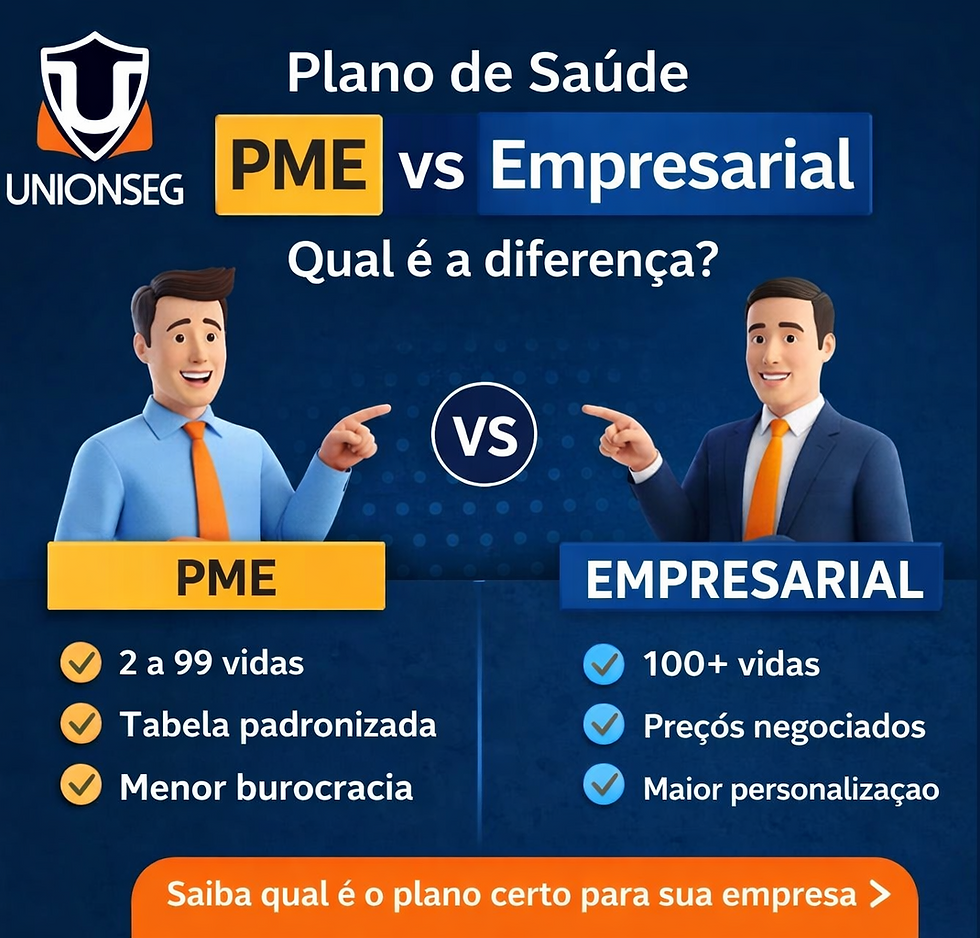
Pequenos negócios podem encontrar produtos voltados ao segmento PME, enquanto grupos maiores podem ter acesso a outras modalidades de contratação e negociação.
Entretanto, não significa que toda empresa maior pagará necessariamente menos por pessoa. O perfil do grupo, a operadora e as coberturas contratadas também fazem diferença.
3. Cobertura e rede credenciada
O plano pode oferecer atendimento regional, estadual ou nacional, conforme o produto contratado. A rede de hospitais, clínicas, laboratórios e profissionais também varia entre as opções.
Uma rede mais ampla pode ser importante para empresas com funcionários em diferentes cidades ou que precisam de acesso a hospitais específicos.
Antes de contratar, verifique se os estabelecimentos mais relevantes para os colaboradores estão efetivamente credenciados para o produto escolhido.
4. Enfermaria ou apartamento
O tipo de acomodação hospitalar também pode interferir no preço.
Enfermaria: acomodação coletiva durante a internação, conforme as condições contratuais.
Apartamento: acomodação individual, quando prevista na cobertura contratada.
Se o orçamento for limitado, vale comparar as duas alternativas e avaliar se a diferença de preço compensa a preferência por um quarto individual.
5. Plano com ou sem coparticipação
A coparticipação é uma modalidade em que o beneficiário paga determinados valores quando utiliza serviços de saúde, de acordo com as regras contratuais.
Em alguns casos, a mensalidade de um plano com coparticipação pode ser menor do que a de uma opção equivalente sem essa cobrança adicional.
Por outro lado, é necessário considerar a frequência de consultas, exames e outros procedimentos para estimar o custo total. Uma mensalidade mais baixa não significa, necessariamente, uma despesa final menor.
Plano de saúde empresarial: como comparar os preços?
Para fazer uma comparação justa, solicite propostas com as mesmas características. Avaliar apenas o valor da mensalidade pode levar a uma escolha inadequada para a empresa.
Considere os seguintes critérios:
Critério | O que avaliar |
Mensalidade | Preço por beneficiário e custo total |
Rede credenciada | Hospitais, clínicas e laboratórios disponíveis |
Abrangência | Regional, estadual ou nacional |
Acomodação | Enfermaria ou apartamento |
Coparticipação | Valores e regras de cobrança por utilização |
Carências | Prazos aplicáveis aos beneficiários |
Reajuste | Critérios contratuais e condições de negociação |
Dependentes | Regras e custos para inclusão de familiares |
Também vale confirmar a situação da operadora e do produto nos canais oficiais da ANS, além de ler atentamente as condições contratuais.
Uma boa proposta é aquela que atende às necessidades dos colaboradores e cabe no orçamento da empresa tanto agora quanto nos próximos anos.
Plano de saúde empresarial tem carência?
Sim, pode ter. A existência e a duração dos períodos de carência dependem das regras aplicáveis ao contrato e da situação dos beneficiários.
Segundo a ANS, em contratos coletivos empresariais com 30 ou mais beneficiários, há condições específicas de isenção de carência para quem solicita ingresso em até 30 dias da celebração do contrato ou de sua vinculação à empresa. Nos contratos com menos de 30 beneficiários, pode haver exigência de carência.
Por isso, não presuma que todo plano empresarial oferece utilização imediata. Confira as condições de ingresso, os prazos e eventuais restrições antes de assinar.
Vale a pena contratar um plano de saúde empresarial?
Para muitas empresas, oferecer assistência médica pode ser uma forma de valorizar os funcionários, fortalecer a proposta de benefícios e contribuir para a atração e retenção de profissionais.
A decisão, entretanto, deve considerar o orçamento, o perfil da equipe e a capacidade de manter o benefício ao longo do tempo.
Antes de fechar contrato, compare o custo total, a rede credenciada, as condições de reajuste e as regras de utilização. Um plano bem escolhido deve oferecer benefícios relevantes sem comprometer a sustentabilidade financeira do negócio.
Como solicitar uma cotação de plano de saúde empresarial?
Para descobrir o preço mais adequado à sua empresa, reúna as informações necessárias para a cotação:
CNPJ e cidade de contratação.
Número de titulares e dependentes.
Faixas etárias dos beneficiários.
Preferência por enfermaria ou apartamento.
Necessidade de cobertura regional ou nacional.
Preferência por plano com ou sem coparticipação.
Com esses dados, será possível comparar propostas mais alinhadas à realidade do negócio.
Quer descobrir quanto custa um plano de saúde empresarial para sua equipe?
Solicite uma cotação personalizada com a Unionseg Corretora de Seguros. compare as opções disponíveis e escolha a alternativa que melhor equilibra preço, cobertura e qualidade de atendimento. O mais importante é avaliar o conjunto de benefícios, e não somente o valor da primeira mensalidade.




Comentários